Contributo CONAI importazioni: come si dichiara sulle merci imballate
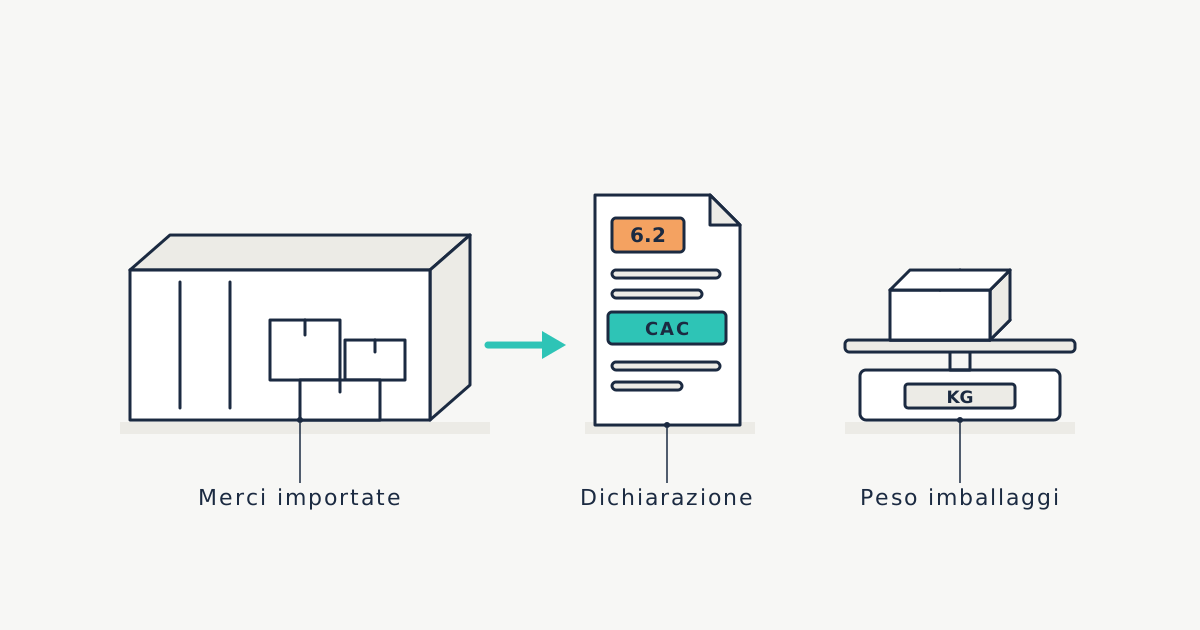
Il contributo CONAI importazioni è il contributo ambientale che devi dichiarare e pagare tu quando compri all'estero merci già imballate e le metti in vendita o le usi in Italia. Lo dichiara l'importatore iscritto a CONAI, con il modulo 6.2. Puoi calcolarlo a peso, per materiale, oppure in modo forfettario sul valore delle merci o sul peso totale degli imballaggi.
Chi deve dichiarare il contributo CONAI sulle importazioni?
Lo deve dichiarare l'impresa che importa merci imballate e le immette in Italia, iscritta a CONAI come utilizzatore.
CONAI è il consorzio a cui aderiscono le imprese che producono imballaggi e quelle che li usano. Per CONAI quasi ogni importazione di merci è anche un'importazione di "imballaggi pieni": la merce arriva confezionata in imballaggi primari (la scatola del prodotto), secondari (il cartone che ne raccoglie sei) e terziari (pallet, film, reggette). Chi la porta in Italia mette in circolazione quegli imballaggi, come se li avesse prodotti (Guida CONAI 2026, cap. 2).
Non cambia nulla se le merci le usi tu (un ristorante che compra attrezzature in Germania) o se le rivendi (un distributore, un negozio online). Dichiari il contributo su tutti gli imballaggi immessi al consumo, materiale per materiale.
Due precisazioni. Primo: per CONAI "importazione" non vuol dire dogana. Vale per gli acquisti fuori dall'Unione europea (UE) e anche per quelli da Francia, Germania o Spagna (Guida CONAI 2026, cap. 5). Secondo: un fornitore estero con partita IVA italiana conta come importazione, se in fattura non scrive "Contributo Ambientale CONAI assolto" (Guida CONAI 2026, § 5.1.4).
Gli imballaggi vuoti importati (scatole o bottiglie da riempire) si dichiarano invece con il modulo 6.1: qui parliamo solo di merci imballate.
Quali procedure esistono per la dichiarazione CAC import?
Ne esistono tre: la procedura ordinaria a peso, la procedura semplificata (a valore o a tara) e la procedura forfettaria per le piccole imprese.
Le usi tutte con il modulo 6.2, in versioni diverse. La scelta dipende da quanti prodotti importi, da quanti fornitori hai e da quanto è facile sapere i pesi degli imballaggi. La procedura scelta vale per l'intero anno solare: non puoi cambiarla a metà anno (Guida CONAI 2026, § 5.1.2).
| Procedura | Come si calcola il contributo | Per chi | Periodicità |
|---|---|---|---|
| Ordinaria (6.2) | Peso degli imballaggi per materiale e, per carta e plastica, per fascia × tariffa CAC | Regola generale, per tutti | Annuale, trimestrale o mensile |
| Semplificata a valore (6.2) | Aliquota sul valore d'acquisto delle merci: alimentari o non alimentari | Chi ha ragioni tecniche oggettive | Annuale, trimestrale o mensile |
| Semplificata a tara (6.2) | Importo unico per tonnellata di imballaggio, senza distinguere i materiali | Chi ha ragioni tecniche oggettive | Annuale, trimestrale o mensile |
| Forfettaria per fasce di fatturato (6.2) | Importo fisso in base al fatturato dell'anno prima | Imprese fino a 2.000.000 di euro di fatturato | Solo annuale, dal 1° al 30 settembre |
Leggi la tabella così: la prima riga è la regola; scendi alle altre solo se ne hai i requisiti.
Come funziona la procedura ordinaria con il modulo 6.2?
Nella procedura ordinaria dichiari il peso degli imballaggi importati nel periodo, diviso per materiale e, per carta e plastica, per fascia, e lo moltiplichi per la tariffa CAC.
È il metodo più preciso, e la regola generale (Guida CONAI 2026, § 5.1.1). Le tariffe sono quelle che i fornitori italiani applicano in fattura: nel 2026 vetro 40 euro a tonnellata, legno 10, carta da 45 a 285, plastica da 40 a 790 secondo la fascia, con le fasce plastica in aumento dal 1° ottobre 2026 (Guida CONAI 2026). La tabella completa è nell'articolo sul rimborso CONAI export con il modulo 6.6.
Per ogni prodotto ti servono pezzi importati, peso di ogni componente dell'imballaggio, materiale e fascia. I pesi vengono dalle schede dei fornitori esteri o da pesature a campione.
La data dell'importazione la scegli tu, tra quattro criteri: la data in cui cedi la merce ai clienti, l'ingresso in Italia, l'ingresso nel tuo magazzino, oppure la data di ricevimento o registrazione della fattura di acquisto (Guida CONAI 2026, § 5.1). Scegline uno e usalo sempre.
Quando puoi usare la procedura semplificata a valore o a tara?
Puoi usarla solo per le merci imballate e solo se hai ragioni tecniche oggettive per non calcolare i pesi: molte referenze, molti fornitori esteri, schede prodotto impossibili da avere.
È una facilitazione, non un diritto: usarla senza i presupposti è una grave violazione degli obblighi consortili, e non è ammessa se serve a pagare meno su importazioni di un solo prodotto o materiale (Guida CONAI 2026, § 5.1.2).
Hai due formule. Puoi anche usarle insieme su flussi diversi.
A valore. Applichi un'aliquota al valore d'acquisto delle merci, al netto di IVA (imposta sul valore aggiunto) e spese di trasporto. L'aliquota cambia tra prodotti alimentari e non alimentari.
A tara. Paghi un importo unico per tonnellata di imballaggio, senza distinguere tra i materiali, tra primari, secondari e terziari, né tra alimentari e non alimentari. Pesi gli imballaggi, ma non devi classificarli.
| Formula semplificata (modulo 6.2) | Fino al 30 giugno 2026 | Dal 1° luglio 2026 | Dal 1° ottobre 2026 |
|---|---|---|---|
| A valore, prodotti alimentari | 0,19% | 0,19% | 0,25% |
| A valore, prodotti non alimentari | 0,10% | 0,10% | 0,11% |
| A tara, tutti i materiali | 109 euro/t | 110 euro/t | 131 euro/t |
Leggi la tabella così: cerchi la tua formula e il periodo in cui hai importato, poi applichi il valore della colonna. I valori fino a settembre sono nella Guida CONAI 2026 (§ 5.1.2). Quelli dal 1° ottobre 2026 li ha decisi CONAI insieme all'aumento del contributo plastica (comunicato CONAI del 25 maggio 2026). Dal 1° gennaio 2027 la tara passa a 132 euro a tonnellata, mentre le aliquote a valore restano 0,25% e 0,11% (comunicato CONAI del 2 luglio 2026). Tutte le variazioni di tariffa sono riassunte nell'articolo sulle nuove tariffe CAC.
Ricorda: la semplificata non si sceglie per risparmiare, ma quando ci sono le ragioni tecniche. Tieni scritto quali sono.
Cos'è la procedura forfettaria import CONAI per fasce di fatturato?
È un importo fisso annuo, legato al fatturato dell'anno prima, riservato alle imprese che importano merci imballate e fatturano fino a 2.000.000 di euro.
Non pesi nulla e non calcoli aliquote: guardi il fatturato dell'anno precedente e leggi l'importo in tabella (Guida CONAI 2026, § 5.1.3; circolare CONAI del 12 dicembre 2025).
| Fatturato dell'anno precedente (euro) | Contributo forfettario 2026 (euro) |
|---|---|
| Fino a 200.000 | Esenzione totale |
| Oltre 200.000 fino a 500.000 | 275 |
| Oltre 500.000 fino a 1.000.000 | 547 |
| Oltre 1.000.000 fino a 1.500.000 | 822 |
| Oltre 1.500.000 fino a 2.000.000 | 1.096 |
Leggi la tabella così: trovi la riga del tuo fatturato dell'anno scorso e quello è il contributo dell'anno, a prescindere da quanto importi.
La dichiarazione forfettaria è solo annuale e si presenta dal 1° al 30 settembre dell'anno di competenza: per il 2026 la finestra si è chiusa il 30 settembre. Questa procedura si può usare anche per regolarizzare anni passati in cui non avevi dichiarato nulla sulle merci importate (Guida CONAI 2026, § 5.1.3).
Ogni quanto si presenta la dichiarazione CAC import e entro quando?
Dipende dal contributo dichiarato l'anno prima: annuale, trimestrale o mensile, sempre entro il 20 del mese successivo al periodo.
La classe di dichiarazione si decide a fine anno, guardando il contributo dell'anno appena chiuso. Non si cambia in corso d'anno. Puoi scegliere una periodicità più frequente di quella che ti spetta, mai una più rara (Guida CONAI 2026, § 5.2; Schemi esemplificativi C).
| Classe | Procedura ordinaria (per singolo materiale, anno prima) | Procedura semplificata (contributo complessivo, anno prima) | Scadenze |
|---|---|---|---|
| Esente | Fino a 200 euro | Fino a 300 euro | Nessuna dichiarazione, verifica annuale |
| Annuale | Fino a 3.000 euro | Fino a 3.000 euro | 20 gennaio dell'anno dopo |
| Trimestrale | Fino a 31.000 euro | Fino a 31.000 euro | 20 aprile, 20 luglio, 20 ottobre, 20 gennaio |
| Mensile | Oltre 31.000 euro | Oltre 31.000 euro | Entro il 20 di ogni mese |
Leggi la tabella così: in ordinaria guardi ogni materiale da solo (carta e plastica come somma delle fasce), in semplificata guardi il totale di tutte le formule usate. La forfettaria resta sempre annuale, a settembre.
C'è un'eccezione alla soglia di esenzione: in procedura ordinaria, se arrivi ad almeno 10 tonnellate di imballaggi per materiale, la dichiarazione è dovuta lo stesso, a fini statistici, anche se il contributo non viene fatturato (Schemi esemplificativi C).
Dopo la dichiarazione CONAI ti manda la fattura: una per materiale in ordinaria, una sola in semplificata (Guida CONAI 2026, cap. 6). Le date di tutte le dichiarazioni le trovi nel calendario delle scadenze.
Come si collega il contributo CONAI importazioni al rimborso sull'export?
Se rivendi all'estero una parte delle merci importate, il contributo che hai dichiarato su quei flussi si può recuperare, con strade diverse secondo la procedura che usi.
Se dichiari in procedura semplificata fino a 50.000 euro l'anno, usi il modulo 6.6 bis. Il rimborso è pari al contributo dichiarato, moltiplicato per la quota di fatturato estero sul fatturato complessivo. Servono flussi costanti di import ed export nello stesso anno e materiali omogenei. Il minimo è 300 euro, la scadenza l'ultimo giorno di febbraio dell'anno dopo (Guida CONAI 2026, § 7.4; circolare CONAI del 30 ottobre 2025).
Se dichiari in procedura ordinaria, hai due strade. Puoi chiedere il rimborso con il modulo 6.6, sui pesi effettivi degli imballaggi esportati: è spiegato passo per passo nella guida al rimborso CONAI export. Oppure puoi usare la compensazione con il modulo 6.10: dichiari import ed export di ogni materiale e paghi solo il saldo. La compensazione non è ammessa con le importazioni dichiarate in procedura semplificata, né con export già rimborsati con il 6.6 (Guida CONAI 2026, § 7.3).
Per capire quanto vale il recupero nel tuo settore, leggi l'articolo su quanto vale recuperare il contributo CONAI e prova il calcolatore del rimborso CONAI.
Quali sanzioni rischi se sbagli o non dichiari?
Le sanzioni vanno da 5.000 euro per chi non si iscrive a CONAI fino al 150% del contributo dovuto per chi sbaglia o omette le dichiarazioni più volte.
Mancata iscrizione. L'utilizzatore che non aderisce a CONAI paga una sanzione amministrativa di 5.000 euro, oltre alla quota di adesione e ai contributi arretrati (art. 261 del d.lgs. 152/2006; Guida CONAI 2026, § 10.2.1).
Gravi violazioni. Il regolamento CONAI considera gravi l'omessa applicazione del contributo, la dichiarazione omessa o presentata oltre 30 giorni dalla scadenza, la dichiarazione infedele e l'uso fraudolento delle esenzioni. La sanzione è il 50% delle somme dovute alla prima infrazione (non si applica se è sotto 500 euro) e il 150% per le successive. L'uso fraudolento delle esenzioni comporta anche la perdita della procedura semplificata per tre anni (Guida CONAI 2026, § 10.2.2).
Autodenuncia. Se ti accorgi di non aver dichiarato, puoi regolarizzare prima che CONAI avvii un controllo. Calcoli e dichiari il contributo dovuto, paghi gli interessi di mora e nessuna sanzione si applica (Guida CONAI 2026, § 10.3).
Cosa fare adesso, passo per passo
- Verifica che la tua impresa sia iscritta a CONAI come utilizzatore e che il codice socio sia attivo (amministrazione, un'ora).
- Elenca i fornitori esteri dell'ultimo anno, compresi quelli UE e quelli esteri con partita IVA italiana senza la dicitura "Contributo Ambientale CONAI assolto" (acquisti, mezza giornata).
- Somma il valore delle merci importate, al netto di IVA e trasporto, diviso tra alimentari e non alimentari (contabilità, un giorno).
- Raccogli i pesi degli imballaggi delle dieci referenze più importate: schede dei fornitori o pesature a campione, per materiale e fascia (qualità o magazzino, una settimana).
- Confronta ordinaria, semplificata e forfettaria, poi fissa per tutto l'anno procedura e criterio di data, scrivendo il motivo (amministrazione, un giorno).
- Controlla la tua classe di dichiarazione e le scadenze, a partire dal 20 ottobre 2026 se sei trimestrale (amministrazione).
- Calcola l'eventuale recupero sull'export: 6.6 bis se sei in semplificata fino a 50.000 euro, 6.6 o 6.10 se sei in ordinaria (amministrazione ed export, entro febbraio).
- Archivia fatture di acquisto, documenti di trasporto, schede peso e foglio di calcolo: CONAI può chiederli in un controllo (amministrazione).
Errori da evitare
- Pensare che l'import dall'UE sia escluso. Per CONAI conta l'ingresso in Italia, non la dogana: anche la merce dalla Germania porta imballaggi da dichiarare.
- Usare la semplificata solo perché costa meno. Servono ragioni tecniche oggettive; senza, è una grave violazione.
- Mettere i flussi di plastica indistinti in semplificata. Restano in ordinaria, alla fascia più cara presente.
- Dimenticare secondari e terziari. Cartoni, pallet e film del trasporto sono imballaggi importati come la scatola del prodotto.
- Cambiare procedura o criterio di data a metà anno. La scelta vale per tutto l'anno solare.
- Usare i valori vecchi dopo il 1° ottobre 2026. Sulle importazioni del quarto trimestre si applicano le nuove tariffe plastica e i nuovi valori semplificati.
- Lasciare passare 30 giorni dalla scadenza. Oltre quel limite la dichiarazione tardiva diventa una grave violazione.
Da ricordare
- Chi importa merci imballate, anche da paesi UE, dichiara il contributo sugli imballaggi con il modulo 6.2 (Guida CONAI 2026, cap. 5).
- Procedura ordinaria: peso per materiale e fascia × tariffa CAC.
- Semplificata a valore 2026: 0,19% alimentari e 0,10% non alimentari, 0,25% e 0,11% dal 1° ottobre.
- Semplificata a tara: 109 euro/t, 110 dal 1° luglio, 131 dal 1° ottobre 2026, 132 dal 1° gennaio 2027.
- Forfettaria fino a 2 milioni di fatturato: da 275 a 1.096 euro l'anno, esenzione fino a 200.000 euro, dichiarazione dal 1° al 30 settembre.
- Periodicità secondo il contributo dell'anno prima, sempre entro il 20 del mese successivo.
- Il CAC dichiarato sull'import si recupera sull'export: 6.6 bis in semplificata fino a 50.000 euro, 6.6 o 6.10 in ordinaria.
- Sanzioni dal 50% al 150% del dovuto; l'autodenuncia prima del controllo le evita.
Domande frequenti
Chi paga il contributo CONAI sulle importazioni di merci imballate?
L'impresa che importa e immette in Italia le merci imballate, iscritta a CONAI come utilizzatore. Vale sia per acquisti fuori dall'Unione europea sia per acquisti da altri paesi UE. Dichiara il contributo con il modulo 6.2 e lo paga quando CONAI emette la fattura.
Come si calcola il contributo CONAI importazioni con la procedura semplificata?
Applichi un'aliquota al valore d'acquisto delle merci, al netto di IVA e trasporto. Nel 2026: 0,19% per gli alimentari e 0,10% per gli altri prodotti fino al 30 settembre, 0,25% e 0,11% dal 1° ottobre. In alternativa paghi un importo unico per tonnellata di imballaggio.
Cos'è il modulo 6.2 CONAI?
È la dichiarazione periodica degli imballaggi pieni importati, cioè delle merci arrivate già confezionate. Si usa sia in procedura ordinaria, a peso per materiale, sia in procedura semplificata, a valore o a tara, sia nella forfettaria per le imprese fino a 2 milioni di fatturato.
Ogni quanto si presenta la dichiarazione CAC import?
Dipende dal contributo dell'anno prima: annuale fino a 3.000 euro, trimestrale fino a 31.000 euro, mensile oltre. Si presenta entro il 20 del mese successivo al periodo. La forfettaria per fasce di fatturato è solo annuale, dal 1° al 30 settembre.
Una piccola impresa che importa poco deve dichiarare il CAC?
Deve comunque essere iscritta a CONAI. Con la procedura semplificata, se il contributo dell'anno prima non supera 300 euro in tutto, è esente dall'invio. Con la forfettaria, sotto 200.000 euro di fatturato dell'anno prima, l'esenzione è totale.
Posso recuperare il CAC pagato sull'import se poi esporto?
Sì. Se dichiari con le procedure semplificate fino a 50.000 euro l'anno, usi il modulo 6.6 bis: rimborso pari alla quota di fatturato estero, minimo 300 euro. Se dichiari in ordinaria puoi usare il 6.6 o la compensazione con il modulo 6.10.
Cosa rischio se non ho mai dichiarato il contributo sulle importazioni?
Se non sei iscritto, la sanzione per mancata adesione è di 5.000 euro, più il contributo arretrato. L'omessa dichiarazione costa il 50% delle somme dovute. Se ti autodenunci prima di un controllo paghi contributo e interessi, senza sanzione.
Prossimo passo
Prenota un'ora di consulenza PPWR e CONAI, 100 euro + IVA: scegliamo la procedura per i tuoi flussi di import, fissiamo classe e scadenze, oppure verifichiamo la dichiarazione che usi già. Le sigle dei moduli sono nel glossario.
Fonti
- CONAI, Guida al Contributo Ambientale 2026 (aggiornamento a dicembre 2025): cap. 2 (importatore e commerciante di imballaggi pieni), cap. 5 (§ 5.1.1, § 5.1.2, § 5.1.3, § 5.1.4, § 5.2), cap. 6, § 7.3, § 7.4, § 10.2, § 10.3, Schemi esemplificativi C.
- CONAI, circolare del 12 dicembre 2025: valori 2026 della procedura forfettaria per fasce di fatturato.
- CONAI, circolari del 30 ottobre 2025 (delibere del CdA del 22 ottobre 2025): soglia del modulo 6.6 bis a 50.000 euro.
- CONAI, comunicato del 25 maggio 2026: nuovi valori del contributo plastica dal 1° ottobre 2026 e delle procedure semplificate di importazione.
- CONAI, comunicato del 2 luglio 2026: forfait sulla tara a 132 euro/t dal 1° gennaio 2027, aliquote sul valore invariate.
- CONAI, tariffe del contributo ambientale 2026 per materiale e fascia (Guida 2026) e fasce plastica dal 1° ottobre 2026.
- D.lgs. 3 aprile 2006, n. 152, art. 261, comma 1 (sanzione per mancata adesione), come riportato nella Guida CONAI 2026, § 10.2.1.
Leggi anche
Rimborso CONAI export: come funziona il modulo 6.6
Il rimborso CONAI export è la restituzione del contributo ambientale che hai pagato sugli imballaggi poi venduti all'estero. Lo chiedi con il modulo 6.6, sul p…
Recuperare il contributo CONAI: cos'è, chi può chiederlo e quanto vale
Recuperare il contributo CONAI vuol dire farti restituire il contributo ambientale che hai pagato sugli imballaggi poi usciti dall'Italia, pieni o vuoti. Può …
Nuove tariffe CAC CONAI: cosa cambia per plastica e 2027
Le nuove tariffe CAC CONAI sono in vigore dal 1° ottobre 2026 e riguardano la plastica: tutte e nove le fasce salgono, da un minimo del 2,3% a un massimo del 33